“两大神水”陷入巨头的烦恼 酱茅与油茅的大战不再低调,食用农产品初加工暗流涌动
在中国调味品和食用油行业,海天味业(俗称“酱茅”)与金龙鱼(俗称“油茅”)曾被视为各自领域的“神水”,股价和市值一度飞涨。近年来这两大巨头却陷入了“巨头的烦恼”:增长放缓、股价回调、市场竞争加剧。与此二者之间的战火不再低调,从酱油到食用油,从渠道到品类,竞争逐渐白热化。这背后,与食用农产品初加工行业的特殊性和变局密切相关。
一、巨头为何“烦恼”?
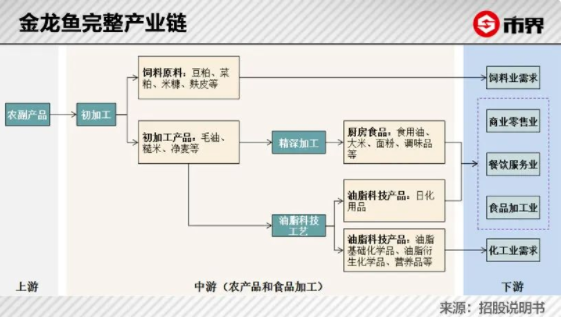
海天味业和金龙鱼均以食用农产品初加工为基础——海天以大豆、小麦等为原料生产酱油,金龙鱼以大豆、菜籽等为原料压榨食用油。农产品初加工行业具有毛利率低、周期性强、受原材料价格波动影响大的特点。大豆、包材、能源等成本持续上涨,叠加消费疲软和社区团购等新渠道冲击,两大巨头的利润空间被压缩。
以海天味业为例,2021年以来营收增速明显放缓,2023年甚至出现上市以来首次年度营收下滑。金龙鱼同样面临业绩压力,食用油业务毛利率长期偏低,虽然营收规模庞大,但盈利能力远不及海天。这些“烦恼”直接反映在资本市场上:两家公司的市值较巅峰时期大幅缩水。
二、酱茅与油茅的大战为何不再低调?
过去,海天和金龙鱼在各自赛道相安无事,但增长天花板逼近后,彼此向对方腹地渗透成为必然选择。
- 海天进军食用油:海天推出“油司令”等食用油产品,依托其强大的经销网络和品牌认知,试图在食用油市场分一杯羹。虽然规模尚小,但表明其品类扩张的决心。
- 金龙鱼加码调味品:金龙鱼通过收购“香满园”等品牌,大力布局酱油、醋、蚝油等调味品,并借助其粮油渠道快速铺货。其调味品业务增速亮眼,直接对海天构成威胁。
这场大战不再低调,还体现在价格战、渠道争夺和产能扩张上。例如,在社区团购和餐饮渠道,双方短兵相接;在产能布局上,海天扩大酱油产能的金龙鱼也在加速调味品生产基地建设。食用农产品初加工行业的规模效应和成本控制能力成为胜负关键,而双方都试图通过纵向一体化(如向上游原料延伸)和产品结构升级来提高毛利。
三、食用农产品初加工的特殊性如何影响战局?
食用农产品初加工是指对农产品进行清洗、分级、切割、压榨、发酵等简单处理,不改变其基本化学性质。这一行业的特点是:
- 原材料价格敏感:大豆、小麦等价格受国际市场、天气、贸易政策影响,成本波动剧烈。海天和金龙鱼都需要通过期货套保、集中采购等方式对冲风险。
- 规模效应显著:初加工行业利润率薄,只有通过大规模生产降低成本才能盈利。海天在酱油领域拥有规模优势,金龙鱼在食用油领域规模庞大,但跨界后需要重新建立规模。
- 品牌与渠道壁垒高:调味品和食用油均属于高频刚需消费品,消费者对品牌忠诚度较高,渠道网络(尤其是餐饮和商超)的深度决定市场渗透率。
- 政策与食品安全监管严格:初加工产品直接关系食品安全,监管趋严,合规成本上升。
在这些特点下,两大巨头的竞争实际上是供应链效率、成本控制和渠道深耕的综合比拼。海天在调味品领域的品牌力和渠道力更强,金龙鱼在粮油领域的原料采购和物流网络更具优势。双方互相跨界时,都需要补齐短板。
四、未来走向何方?
酱茅与油茅的大战,本质上是行业增长逻辑从增量扩张转向存量争夺的缩影。短期看,价格战和品类扩张仍将持续;长期看,谁能更好地控制原材料成本、提升产品附加值、巩固渠道壁垒,谁就能在食用农产品初加工的薄利赛道中胜出。
对于投资者而言,需要关注两个指标:一是两家公司的毛利率变化,二是新品类(海天的食用油、金龙鱼的调味品)的营收占比和增速。巨头们的“烦恼”也可能催生行业整合机会——中小企业面临更大生存压力,市场份额或进一步向头部集中。
“两大神水”的巨头烦恼与公开对战,折射出中国食用农产品初加工行业从粗放增长到精细运营的转型阵痛。这场战争没有速胜者,只有持续进化的幸存者。
如若转载,请注明出处:http://www.yaoganyuan.com/product/5.html
更新时间:2026-10-28 02:03:27