金龙鱼正在成为海天最大的敌人 食用农产品初加工赛道的降维打击
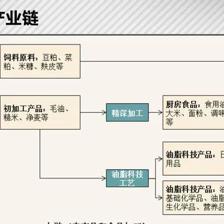
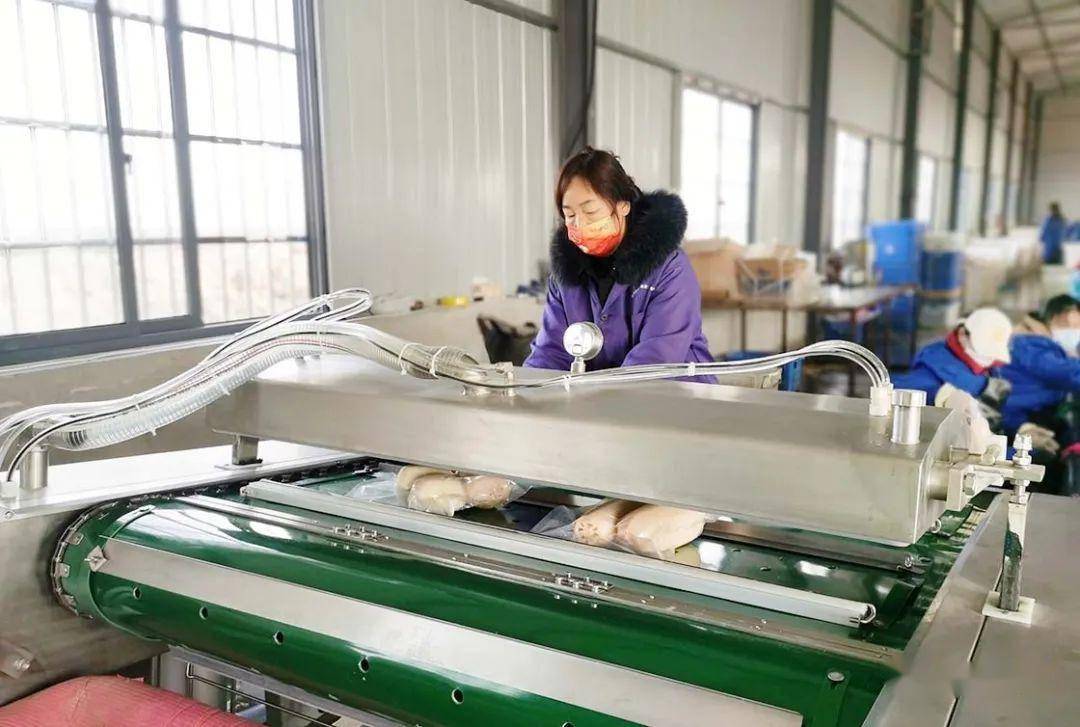
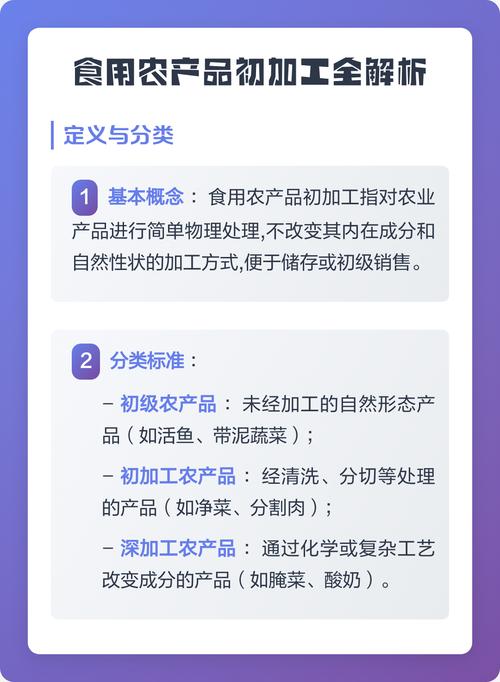
在中国调味品行业,海天味业曾被视为不可撼动的“酱油之王”。近两年来,一个看似“跨界”的对手正在悄然逼近——金龙鱼。从表面看,金龙鱼是粮油巨头,海天是调味品龙头,二者赛道迥异;但若深入产业链底层,会发现一场围绕“食用农产品初加工”的竞争早已悄然展开。金龙鱼正凭借其在农产品初加工领域的绝对优势,从上游对海天发起一场“降维打击”。\n\n### 一、共同的底层逻辑:食用农产品初加工\n\n海天味业的核心产品是酱油、蚝油、酱料,其原料无非是大豆、小麦、白糖、食盐等农产品。黄豆筛选、小麦烘焙、盐水发酵——这些环节本质上属于“食用农产品初加工”的范畴。海天的护城河在于规模化的发酵工艺、品牌渠道和成本控制能力。\n\n而金龙鱼的主营业务——食用油压榨精炼、大米面粉加工——同样属于食用农产品初加工。不同的是,金龙鱼在初加工环节的规模、成本效率和原料掌控力远超海天。2022年,金龙鱼营收超2500亿元,海天约250亿元,前者是后者的十倍。当金龙鱼将初加工能力向调味品延伸时,海天所面对的不再是一个渠道品牌对手,而是一个拥有上游原料霸权、全国产能网络和极致成本控制力的产业巨人。\n\n### 二、金龙鱼的“调味品棋局”:从原料到终端的垂直整合\n\n金龙鱼并非突然闯入调味品赛道。早在2015年,金龙鱼就推出“丸庄”酱油,此后陆续布局醋、蚝油、料酒等品类。表面看是品牌延伸,实质是对食用农产品初加工产业链的纵向整合。大豆、小麦从进厂到变成酱油,对金龙鱼而言只是多了一道发酵工序;对海天而言,却要反向向上游寻找原料话语权。路径方向不同,难度截然相反。\n\n更致命的是成本结构。食用农产品初加工行业利润率普遍偏低,金龙鱼长期在低毛利环境中锤炼出极致的供应链管理能力。当它以这种能力进入调味品领域时,可以在保持品质的同时将价格压到海天难以跟进的水平。譬如,金龙鱼在餐饮渠道推出的大包装酱油和醋,价格明显低于海天同类产品,直接切入了海天的重要利润区。\n\n### 三、渠道重合与消费场景的替代效应\n\n海天的核心渠道是餐饮和家庭,其中餐饮渠道占比约60%。而金龙鱼的食用油、大米本身就是餐饮后厨的刚需产品。借助已有的餐饮供应链网络,金龙鱼可以轻松将调味品与米面油打包销售。对餐厅老板而言,一站式采购同一品牌、成本更低,何乐而不为?这种捆绑模式悄然侵蚀着海天的餐饮基本盘。\n\n家庭场景亦然。金龙鱼的米面油已进入亿万厨房,调味品作为关联品类,可以共享货架和消费者心智。“买金龙鱼食用油顺手带一瓶丸庄酱油”的消费路径一旦形成,海天的品牌忠诚度将被稀释。\n\n### 四、海天的软肋与防御的艰难\n\n海天的优势在于品牌历史、酱油品类的心智占位和庞大的经销商体系。但面对金龙鱼的进攻,这些优势正在被“初加工的逻辑”所瓦解:\n\n- 原料端:海天大豆主要依赖外部采购,价格波动难以完全对冲;金龙鱼有粮油贸易和压榨产能,对大豆采购具备更强议价能力。\n- 产能端:金龙鱼在全国拥有数十个综合性加工基地,调味品可以依附现有基地扩产,边际成本极低;海天自建产能周期长、资本开支大。\n- 价格战承受力:金龙鱼调料业务即便长期微利甚至亏损,也可由粮油主业输血;海天若跟进价格战,将直接冲击盈利能力,影响股价与股东回报。\n\n简言之,海天是在用“品牌溢价”对抗金龙鱼的“成本霸权”。在消费趋理性、餐饮重性价比的当下,这场对抗的天平正在倾斜。\n\n### 五、未来格局:不是替代,而是侵蚀\n\n金龙鱼不会在一夜之间取代海天,但它正在通过食用农产品初加工的底层逻辑,逐步蚕食海天的市场空间。高端酱油市场,海天仍将凭借品牌和工艺占据优势;但在大众酱油、餐饮调味、甚至复合调味料领域,金龙鱼的可持续低成本模式将变得越来越有威胁。\n\n这本质上是产业链效率之争:当初加工的效率碾压深加工的品牌神话,行业的竞争规则就被改写了。海天需要警惕的,是这样一个从农产品初加工赛道翻墙而来的对手,正用其最擅长的游戏规则——成本、规模和效率——重塑调味品行业的护城河。金龙鱼,正成为海天最大的敌人。''
}
如若转载,请注明出处:http://www.yaoganyuan.com/product/13.html
更新时间:2026-10-28 17:24:51